КРЫМСКАЯ НЕДВИЖИМОСТЬ — 2026: ГДЕ ИСКАТЬ ВЫГОДНЫЕ ЛОТЫ
Как меняется инвестиционная привлекательность недвижимости в Крыму и Севастополе
25.08.2026
Как меняется инвестиционная привлекательность недвижимости в Крыму и Севастополе
Интерес инвесторов к недвижимости Крыма и Севастополя продолжает расти. По оценкам участников рынка, полуостров уже несколько лет подряд остается одним из заметных направлений для покупки жилья и курортных объектов на юге России. На спрос влияют развитие инфраструктуры, ограниченный объем качественного предложения в прибрежных локациях, рост внутреннего туризма и стремление покупателей сохранить капитал в недвижимости.
По данным аналитической платформы BNMAP.pro, объем продаж жилья в новостройках Крыма и Севастополя в первом квартале 2026 года достиг 20,3 млрд руб. Это на 31% выше результата января-марта 2025 года и на 80% больше показателя аналогичного периода 2024 года. Такая динамика подтверждает, что рынок полуострова постепенно переходит из категории недооцененных направлений в более активную инвестиционную фазу.
Покупатели все чаще рассматривают Крым и Севастополь не только как место для отдыха, но и как рынок для долгосрочного вложения средств. Для части клиентов важна возможность последующей аренды, для других — перспектива роста стоимости актива на горизонте нескольких лет. Дополнительным фактором спроса в начале 2026 года стали льготные ипотечные программы, включая семейную ипотеку: многие покупатели стремились зафиксировать условия входа до возможного изменения правил кредитования.
При этом рынок становится более требовательным. Инвесторы внимательнее оценивают локацию, стадию готовности объекта, качество проекта, инфраструктуру, юридическую схему покупки и будущую ликвидность. На фоне роста цен простого фактора «недвижимость у моря» уже недостаточно: покупателю важна понятная экономика владения и возможность прогнозировать доход.
В сегменте апартаментов динамика выглядит более сдержанной. По данным консалтинговой компании Macon, в 2025 году на полуострове было заключено почти 5 тыс. сделок с апартаментами, из них около 2,4 тыс. пришлось на классические апарт-отели. Однако в первом квартале 2026 года активность покупателей заметно снизилась по сравнению с аналогичным периодом прошлого года. Среди причин эксперты называют рост цен, ограничение покупательской способности и конкуренцию со стороны других курортных направлений.
Выросли в объемах
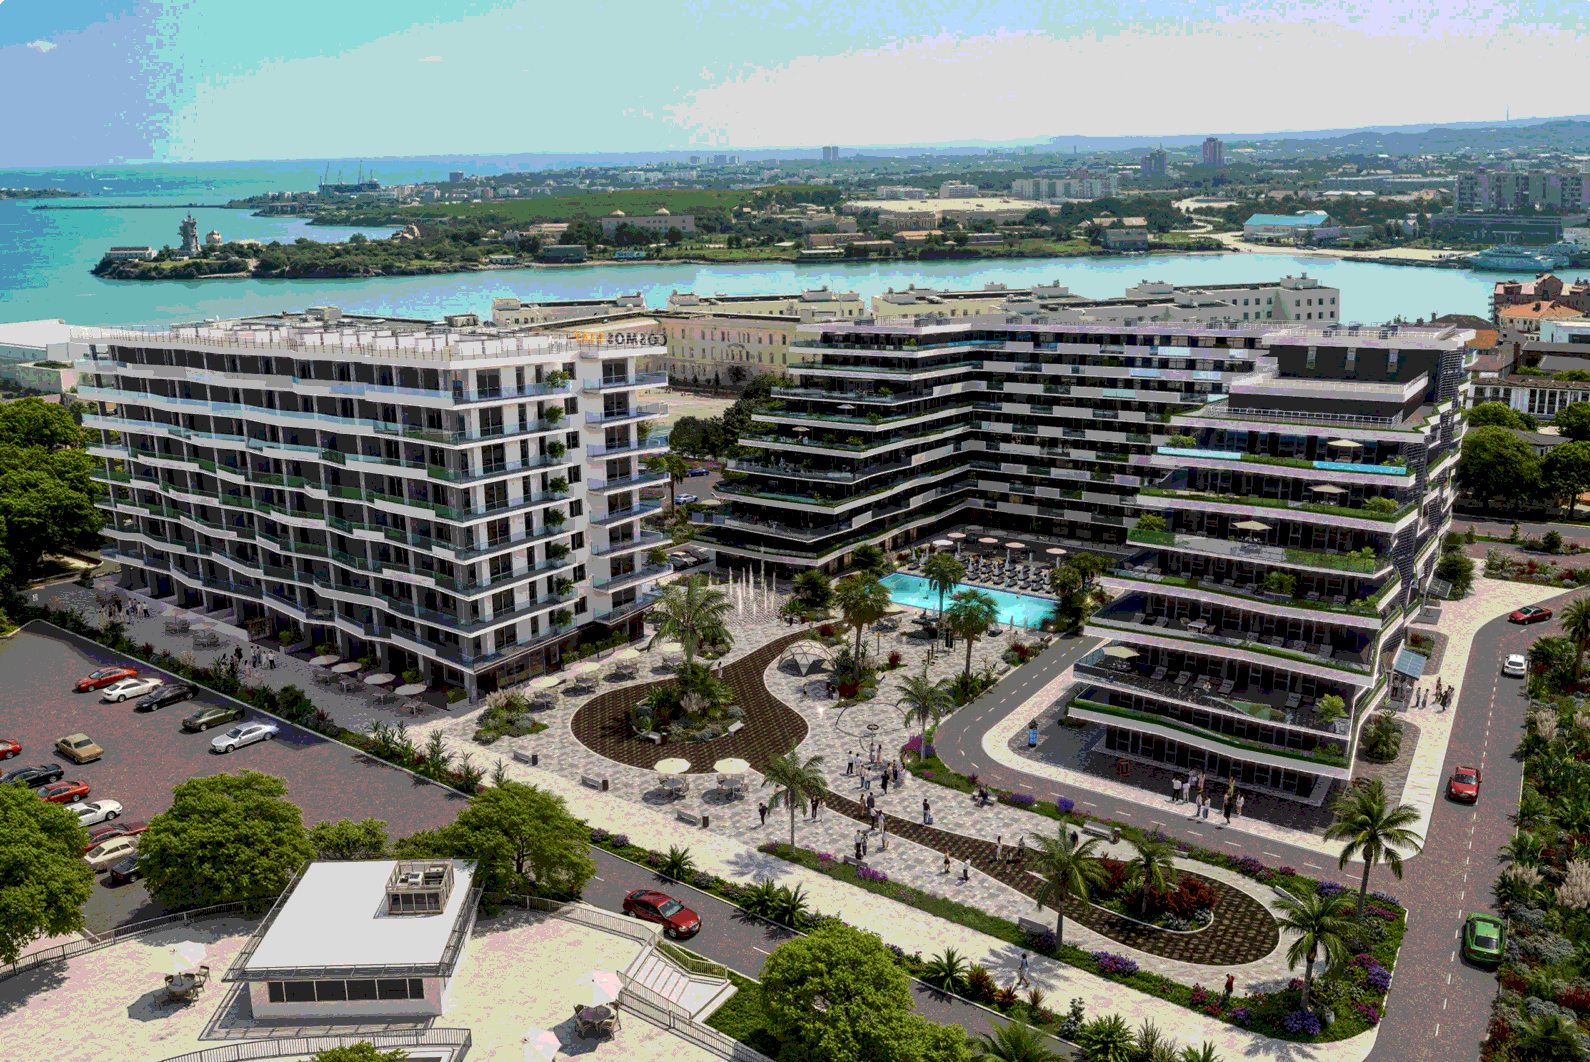
Как рассказал генеральный директор СЗ «Таласса» (Cosmos Stay Sevastopol Atlant Apartments, Севастополь) Илья Вохонцев, в 2025 году объем ввода жилья в Крыму увеличился на 17% относительно 2024 года, а в Севастополе — вдвое. При этом из общего объема около полутора миллионов квадратных метров только треть пришлась на многоквартирные дома и апартаменты. В первом квартале 2026 года было введено около 245 тыс. кв. м, преимущественно за счет индивидуального жилищного строительства.
В сегменте курортного девелопмента ситуация со спросом остается стабильной. По словам Ильи Вохонцева, несмотря на некоторое снижение продаж в количественном выражении, выручка СЗ «Таласса» существенно выросла. Средняя площадь проданных апартаментов в Севастополе составляет около 50 кв. м, по Крыму — примерно 40-42 кв. м.
Такая динамика отражает общий сдвиг рынка в сторону более качественного и дорогого продукта. Покупатели стали чаще обращать внимание не только на площадь и стоимость квадратного метра, но и на формат управления, уровень отделки, сервисную составляющую и потенциал арендной модели. Для курортной недвижимости это особенно важно, поскольку доходность зависит не только от сезона, но и от профессионального управления объектом.
Рост стоимости замедлился
Средний бюджет покупки жилья на полуострове в первом квартале 2026 года составил 8,2-10,1 млн руб. Это примерно соответствует уровню аналогичного периода прошлого года. После заметного роста в 2024-2025 годах рынок перешел к более спокойной динамике: цены уже не растут так быстро, а покупатели стали рациональнее подходить к выбору объекта.
По данным BNMAP.pro, средняя стоимость квадратного метра на первичном рынке Крыма и Севастополя в январе-марте 2024 года находилась на уровне около 151-156 тыс. руб., в 2025 году — 184-218 тыс. руб., в 2026 году — 189-216 тыс. руб. Это говорит не столько о резком удорожании, сколько о структурном изменении предложения: на рынок выходят объекты разных классов, а спрос постепенно смещается в сторону проектов с более понятной инвестиционной перспективой.
Отдельно выделяется сегмент курортных апартаментов с отделкой и сервисной моделью. По словам Ильи Вохонцева, средняя цена апартаментов с отделкой и комплектацией в стандартах отеля категории «четыре звезды» в проекте Cosmos Stay Sevastopol Atlant Apartments превышает 600 тыс. руб. за кв. м. Годом ранее гостиничные номера в черновой отделке реализовывались в пределах 400 тыс. руб. за кв. м.
В целом по Крыму средняя цена квадратного метра в 2026 году, по оценке Ильи Вохонцева, варьируется в пределах 380-420 тыс. руб. в зависимости от месяца. В Севастополе показатель выше — около 420-450 тыс. руб. за кв. м, что связано с дефицитом качественного предложения.
Инвесторы выбирают понятную экономику
Инвестиционная привлекательность недвижимости Крыма и Севастополя сохраняется, однако рынок становится более избирательным. Для покупателей все большее значение имеет не только потенциальный рост цены, но и возможность получать доход от аренды, качество управления, ликвидность объекта и срок владения.
В городах с круглогодичной экономикой более устойчивой считается долгосрочная аренда. В курортных локациях апартаменты у моря могут показывать более высокую выручку в сезон, но такая модель связана с колебаниями загрузки, расходами на эксплуатацию и необходимостью профессионального управления. Поэтому инвесторы все чаще рассматривают апарт-формат с управляющей компанией как более удобный вариант, особенно если сами не живут в регионе.
Севастополь остается одной из наиболее устойчивых локаций полуострова. Город живет круглый год, спрос на аренду здесь меньше зависит от сезонности, а дефицит качественного предложения поддерживает интерес к новым проектам. Для инвесторов это означает более предсказуемую модель владения и возможность рассчитывать не только на арендный доход, но и на капитализацию объекта в среднесрочной перспективе.
Перспективы рынка участники отрасли оценивают умеренно позитивно. Дальнейшая динамика будет зависеть от развития инфраструктуры, внутреннего туризма, доступности ипотечных программ, запуска новых проектов и способности девелоперов решать вопросы с земельными участками и инженерными сетями. Наиболее устойчивыми останутся локации с понятной логистикой, круглогодичным спросом и ограниченным предложением качественной недвижимости;